sponsored by (一社)全国幸せ相続計画ネットワーク
いらない親の不動産への対処法
※このサイトは (一社)全国幸せ相続計画ネットワークをスポンサーとして、Zenken株式会社が運営しています。
監修
sponsored by
sponsored by
親子三代の幸せを守る“相続のプロ集団”として全国で活動する
「一般社団法人 全国幸せ相続計画ネットワーク」。
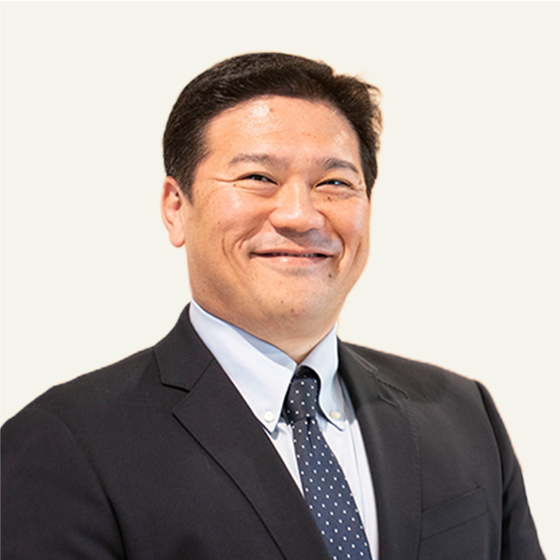
団体の代表理事を務め、特許を取得した相続計画プランニングシステム「SIPS®」の考案者でもある、生前対策の専門家が亀島淳一さんです。
「相続で家族をもめさせない」「相続で優良財産を減らさない」「子や孫を将来お金で困らせない」を信念に、専門家と連携し、ご家族の未来を支える相続計画を提案しています。
※参照元:シナジープラス公式サイト(https://synergy-plus.group/information/特許取得のお知らせ-2/)
「相続コンサルティング企業」とGoogle検索をして表示された47社のうち唯一特許を取得されています。(2025年3月12日調査時点)
対応エリア:東京都・神奈川県・千葉県・埼玉県・大阪府・京都府・山口県・北九州市・熊本県・沖縄県
上記エリア外でも、ご相談内容に応じて柔軟に対応可能です。
答えてくれた人
相続コンサル特許を業界唯一取得※
一般社団法人
全国幸せ相続計画ネットワーク代表理事 亀島 淳一さん
全国幸せ相続計画ネットワーク代表理事 亀島 淳一さん
親の不動産がいらないと思ったら、まずは、その不動産をめぐる状況を整理しましょう。
「住む予定がない」「遠方で管理できない」「固定資産税や修繕費の負担が重い」「収益物件を引き継ぐ自信がない」など、不要と感じる理由はさまざまです。また、親が存命なのか、すでに相続が発生しているのかによって、取れる選択肢も変わります。
相続放棄や売却をすぐに決めるのではなく、不動産の名義や管理負担、収支、親の希望、相続人の状況を確認したうえで、保有や管理委託、活用、売却などを比較していくことが大切です。
親の不動産がいらないと感じる主な理由
住む予定がなく、空き家になる可能性がある
将来住む予定がない実家は、相続後に空き家として放置されるおそれがあります。放置を続けると自治体から「特定空家」や「管理不全空家」に指定され、固定資産税の住宅用地特例が外れて税負担が増える場合もあることから、早めに不動産の売却を検討する方は少なくありません。
遠方にあり、管理や手入れができない
相続した不動産が遠方にあることも、相続人が売却を考える主な要因のひとつです。不動産が遠方にある場合、草木や建物の管理は容易でありません。住居用物件であれ収益物件であれ管理を業者へ委託すれば、その分の経費もかかります。そのような状態で、不動産を所有し続ける意味を失い、売却を検討する方もいます。
固定資産税・修繕費・借入などの負担が重い
不動産を保有し続けると、固定資産税や火災保険料、借入があれば返済などの継続的な支出に加え、建物の状態によっては修繕費が発生することもあります。相続人が別途自宅があれば、支出のみが続く相続不動産を持ち続ける理由もないため、売却が検討されることもあります。
収益物件を引き継ぐ管理能力・資金が不安
収益物件は、家賃収入がある一方、空室リスクや修繕費、管理費、借入返済などの負担もあります。資金面の負担に加え、物件の管理能力にも不安を感じた結果、売却を検討する方もいます。
親が存命のうちに検討できる選択肢
親が保有を続け、管理方法を見直す
相続する不動産が収益物件で、かつ親自身が物件を保有し続けたいと希望している場合は、まず物件の管理方法を見直しましょう。管理会社への委託状況や家族内での役割分担を検討し、改めて年間収支の点検も行ってみてください。
子が「物件の管理が大変そう」「不要ではないか」と感じていても、親自身の希望や生活資金の状況、将来計画を確認しないまま子だけで話を進めると、後の家庭内トラブルにつながるおおそれがあるので注意しましょう。
売却して現金化する
親の不動産を売却して現金化することも選択肢の一つです。売却を検討する際には、まず名義や親本人の意思を確認したうえで、不動産会社へ査定を依頼し、売却価格の目安を把握しましょう。売却にかかる仲介手数料や税金を確認しておく必要もあります。売却後の資金は、親の生活費に充てるのか、相続人へ分配するのか、あらかじめ使い道を話し合っておくと、後々のトラブルを防ぎやすくなります。
賃貸・活用・組み換えを検討する
不動産の利用方法を見直し、賃貸として活用したり、他の資産に組み換えたりする方法もあります。用途を変える場合は、想定される収支や改修費、管理の負担、将来売却しやすいかどうかを確認しましょう。すでに収益を上げている優良な財産を守る視点と、負担の大きい財産を改善・組み換える視点を分けて考えることが大切です。
生前贈与・名義変更を急がない
親から子へ不動産の名義を移せば、すべての問題が解決するわけではありません。名義変更後は子が管理を担うことになり、贈与に当たる場合は贈与税も確認する必要があります。家族で不動産をどう扱うかを話し合い、目的や負担を整理したうえで手続きを検討しましょう。
相続が発生した後に検討できる選択肢
相続して保有・活用
住居用物件であれば、相続した不動産をそのまま保有する選択肢があります。また収益物件であれば、そのまま賃貸を続ける方法も選択肢です。
自分で住む場合は、名義変更(相続登記)や建物の状態を確認しましょう。また、賃貸を続ける場合は、家賃収入だけでなく、空室状況や修繕費、管理費、借入の有無なども確認しましょう。自分で管理することが難しい場合は、管理会社への委託も含めて検討します。
固定資産税や保険料など、保有を続けるための年間支出も整理しておくことが大切です。
相続後に売却
相続した不動産を利用する予定がなければ、売却も選択肢となります。売却を検討する場合には、まず相続人や名義を確認し、共有者がいる場合は売却方針について話し合いましょう。不動産会社へ支払う仲介手数料などの各種費用や譲渡所得に関する税金、ほかに残す財産とのバランスも踏まえて判断することが大切です。相続登記が必要な場合は、売却前に手続きを確認してください。
具体的な売却手続きは、以下のページで詳しくご紹介しています。
相続放棄
相続した不動産だけが不要な場合でも、不動産のみを選んで手放す「相続放棄」という制度はありません。相続放棄をすると、その相続については初めから相続人ではなかったものと扱われ、不動産だけでなく預貯金などの財産も相続できなくなります。相続人に負債があったとしすれば、その負債も相続しない形となります。
なお、相続放棄の申述先は被相続人の最後の住所地を管轄する家庭裁判所で、申述期限は相続の開始を知った日から原則3か月以内。必要書類や手続きの詳細については、家庭裁判所や専門家に確認しましょう。
限定承認
相続財産に借金などの負債が含まれているか不明な場合は、「限定承認」という相続の仕方も選択肢となります。
限定承認とは、相続した財産の範囲内で負債を引き継ぐ制度で、もし返済したうえで財産が残れば、それを相続できる可能性が残ります。
ただし、限定承認には相続人全員の合意が必要で、かつ家庭裁判所への申述など手続きも複雑なため、専門家に確認しながら判断することが大切です。
親の不動産を手放す前に確認したい費用・税金・負担
毎年かかる固定資産税・保険・管理費
不動産を保有し続ける限り、固定資産税や火災保険料、賃貸中であれば管理費など、毎年一定の支出が発生します。複数の不動産を所有している場合は、物件ごとに年間の支出を一覧化し、全体でどれくらいの負担になっているかを把握しておきましょう。
売却時にかかる費用と譲渡所得に関する税金
売却する場合は、不動産会社に支払う仲介手数料のほか、境界が未確定であれば測量費、老朽化した建物なら解体費用がかかることもあります。売却益が出た場合は譲渡所得として所得税・住民税がかかりますが、当該不動産の所有期間の長さによって税率は異なります。なお、税率や特例は改正されることがあるため、必ず売却時点の公式情報を確認しましょう。
空き家・築古物件・収益物件で増える負担
空き家は定期的な点検や手入れ、築古物件は修繕費の増加などに注意が必要です。収益物件では、修繕に加えて空室や借入返済、入居者対応なども生じます。物件の種類ごとに、今後想定される負担を分けて確認しましょう。
相続後の遺品整理・残置物の整理
実家を手放す場合は、遺品整理や残置物の処分も必要になることもあります。処分には相応の費用や作業も必要となるため、相続人同士で不公平のないよう、事前に負担を話し合っておくことが大切です。
遺品整理や残置物の処分を業者に依頼する場合は、複数社の業者へ見積りを依頼し、内訳を比較したうえで業者を絞り込みましょう。
親の不動産を放置する前に知っておきたいこと
負債のある不動産を相続したら
住宅ローンや事業性融資などの負債が残る不動産を相続した場合は、不動産の価値だけでなく、預貯金などを含む相続財産と債務の全体像を確認することが重要です。状況によっては、相続放棄や相続財産の範囲内で債務を負担する限定承認などを検討します。
放置すると管理・近隣・費用の問題が大きくなる可能性
住居用不動産を放置した場合、建物の老朽化による外壁落下や倒壊、草木の繁茂、害虫の発生、不法侵入のリスクなどが懸念されます。これらに適切に対応しなければ、近隣からのクレームにもつながりかねません。
収益物件の場合は放置すること自体ができず、修繕や入居者対応などの管理負担が続きます。
売却・保有・管理委託を比較する
不動産がいらないと感じても、すぐに売却だけを選ぶ必要はありません。管理を委託すれば手間を減らせますが委託費用が必要になるため、収支全体で判断することが大切です。簡単な比較表にまとめました。
| 検討項目 | 売却 | 保有 | 管理委託 |
|---|---|---|---|
| 手間 | 売却手続きが必要 | 自分での管理が必要 | 委託先とのやり取りが必要 |
| 費用 | 仲介手数料・税金がかかる | 固定資産税・修繕費がかかる | 管理委託料がかかる |
| 収入 | 売却代金として一括で得られる | 家賃収入がある場合は継続的に得られる | 家賃収入から委託料を差し引いた額が入る |
| 将来の使い道 | 現金化 | 保有を続けながら活用方法を検討できる | 保有を続けながら管理負担を軽減できる |
相続前に家族で話し合う
親が存命であれば、まず本人が不動産を今後どうしたいかを確認します。そのうえで、誰が管理するのか、費用を誰が負担するのか、売却する場合はどのような条件を希望するのかを家族で共有しましょう。親の意向を前提とした生前対策として進めることが基本です。
状況別に選択肢を決める判断フロー
1. 親は存命か、相続は発生しているか
親が存命であれば、本人の意思を確認しながら保有や売却、活用を検討します。一方、相続発生後であれば、他の相続人や相続財産を確認したうえで今後の意向の共有する必要があります。
2. 親本人は保有・売却・活用のどれを希望しているか
親が存命の場合は、子の希望だけで方針を決めず、まず所有者である親の意向を確認します。住み続けたいのか、売却して資金化したいのか、賃貸などで活用したいのかを整理しましょう。親の判断能力に不安がある場合は、成年後見制度の利用も検討します。
3. 不動産の名義・共有者・借入・収支を確認できているか
不動産の登記名義人や共有者、住宅ローンなどの借入状況を確認します。収益物件であれば、家賃収入や修繕費、管理費などの収支も把握しましょう。
4. 年間の税金・管理費・修繕費を負担できるか
固定資産税や保険料、管理費、修繕費など、1年間に必要となる支出を整理します。収益物件は家賃収入だけで判断せず、維持に必要な経費を差し引いて収支を確認することが重要です。負担が大きければ、売却や管理方法の変更も検討します。
5. 実家・空き家・収益物件のどれに当たるか
不動産の種類によって確認すべき内容は異なります。実家なら今後住む人や家財の整理、空き家なら建物や土地の管理、収益物件なら空室や修繕、入居者対応などを確認します。
6. 保有・管理委託・活用・売却・相続に関する手続きを比較する
これまで確認した内容をもとに、保有・管理委託・活用・売却・相続のそれぞれについて、手続きや費用、必要な期間を比較します。複数の選択肢を並べたうえで家族で話し合いましょう。
7. 税務・登記・相続の論点を専門家に確認する
最終的な方針を決める前に、税金は税理士、登記は司法書士など、内容に応じた専門家へ方針内容の妥当性や手続きなどについて確認しましょう。自己判断だけで進めず、必要な分野ごとに相談することが大切です。
親の不動産がいらないときの相談先
売却価格や売却方法は不動産会社に相談する
親の不動産を売却したい場合は、複数の不動産会社に査定を依頼し、査定額や売却方法を確認します。査定額だけでなく、査定額の根拠や今後の販売方針なども含めて比較し、信頼できるパートナーを選びましょう。
名義変更や相続登記は司法書士などに相談する
相続した不動産の名義変更や相続登記については、基本的には司法書士へ相談します。共有名義となっている場合や残債がある場合、相続人が複数いる場合などの複雑なケースであれば、なるべく早めに相談して今後の見通しをよくしておきましょう。
相続税や譲渡所得、贈与税は税理士などに相談する
不動産の相続、売却、贈与のいずれにおいても、相続税や譲渡所得に関する税金、贈与税などが発生することがあります。課税の有無や税額は個別条件によって異なるため、税理士に相談して状況を具体化しましょう。
家族全体の将来計画は総合的な相談窓口を活用する
家族の将来資金や財産の分け方、保有を続けるか組み換えるかを含めた総合的な計画については、幸せ相続計画®のような無料相談やセミナーを活用する方法もあります。相談内容の範囲や利用料金、対応地域などは、利用前に最新情報を確認しましょう。
よくある質問
親の不動産はいらないが、相続放棄すればよい?
相続放棄が適しているかどうかは、不動産だけでなく、預貯金などの財産や借金を含めて判断する必要があります。相続放棄した場合、不動産だけではなく預貯金など他の財産や借入など、一切の相続を放棄する形となるので、不動産だけを見るのではなく相続資産・負債の全体の状況から適切に判断しましょう。
相続放棄をすると、親の不動産だけを手放せる?
できません。相続放棄は、不動産だけを選んで放棄する制度ではなく、預貯金などその他の財産・負債を含めてすべての相続を放棄する制度です。
親が生きているうちに売却や名義変更をしたほうがよい?
必ずしも早く売却や名義変更をすればよいとは限りません。親本人の希望や生活資金、今後の住まい、管理負担などを確認して検討することが大切です。なお、親から子への名義変更が贈与に当たる場合は、贈与税が発生します。
住まない実家を相続した場合、まず何を確認する?
不動産の名義や共有者の有無、借入の有無、固定資産税などの負担額などを確認しましょう。建物の状態や家財の状況、今後の管理者なども検討します。なお、相続で不動産を取得した場合は、原則として所定の期限内に相続登記を申請する必要があります。
固定資産税や管理費を払えないときはどうする?
固定資産税の納付が難しい場合は放置せず、まず課税している市区町村の税務担当窓口へ相談しましょう。不動産そのものの維持負担が難しい場合は、保有を続けるか売却するかを検討します。
収益物件を引き継ぎたくないときの確認事項は?
家賃収入や空室状況、修繕費、借入の残高、入居者との賃貸借契約、管理会社との契約内容などを確認しましょう。そのうえで、保有を続けた場合の収支と管理負担を整理し、管理委託や売却などの選択肢と比較します。
遺品整理や残置物の処分は誰が行う?
相続人同士で役割分担や費用負担を話し合い、誰が行うのかを決めます。遺品整理業者に処分を依頼する場合は、複数社から見積りをとり、その具体的な内訳を比較するようにしましょう。
監修
sponsored by
sponsored by
もめさせず、孫の代まで
幸せな相続をサポートする
全国幸せ相続計画
ネットワークが監修
幸せな相続をサポートする
全国幸せ相続計画
ネットワークが監修
一般社団法人 全国幸せ相続計画ネットワークは、中立的な立場で相続を支援する専門コンサルティング団体です。
司法書士・税理士・弁護士のほか、金融・不動産など各分野の専門家が連携。ご家族三代の幸せを見据えたサポートを提供。
全国幸せ相続計画ネットワークが活用している相続計画プランニングシステム「SIPS®」は、特許を取得※しています。相続人の納得感と満足感を与えると評価されたものです。
※参照元:シナジープラス公式サイト(https://synergy-plus.group/information/特許取得のお知らせ-2/)
「相続コンサルティング企業」とGoogle検索をして表示された47社のうち唯一特許を取得されています。(2025年3月12日調査時点)
※対応エリア:東京都・神奈川県・千葉県・埼玉県・大阪府・京都府・山口県・北九州市・熊本県・沖縄県
上記エリア外でも、ご相談内容に応じて柔軟に対応可能です。
監修しました
相続コンサル特許を業界唯一取得※
一般社団法人
全国幸せ相続計画ネットワーク代表理事 亀島 淳一さん
全国幸せ相続計画ネットワーク代表理事 亀島 淳一さん